MEI e Reforma Tributária: o que Você Precisa Saber
A Reforma Tributária chegou, mas o regime do MEI foi preservado. Entenda o que muda nas vendas para empresas, na emissão de notas fiscais e como se preparar para as novas regras sem surpresas.
9 min
A Reforma Tributária chegou, mas o regime do MEI foi preservado. Entenda o que muda nas vendas para empresas, na emissão de notas fiscais e como se preparar para as novas regras sem surpresas.
A janela de setembro de 2026 é o prazo mais crítico do Simples Nacional para 2027. Com a LC 214/2025, empresas precisam revisar seu regime antes do primeiro semestre de vigência das novas regras tributárias.
O Simples Nacional híbrido permite recolher IBS e CBS fora do DAS, gerando crédito integral para clientes PJ. Mas a decisão envolve maior carga tributária e controle contábil rigoroso. Saiba quando vale a pena.
O Simples Nacional foi mantido pela Reforma Tributária, mas a partir de 2027 a lógica de créditos tributários muda com o IBS e a CBS. Entenda os dois regimes disponíveis e como isso afeta sua competitividade no mercado B2B.
A partir de 2027, o split payment vai reter IBS e CBS automaticamente antes do valor chegar ao caixa. Seu ERP consegue registrar, conciliar e reportar esse fluxo? Confira o checklist técnico completo.
O split payment vai reter tributos na origem, eliminando o float fiscal que muitas empresas usam como capital de giro. Saiba como calcular o impacto real no seu caixa e quais ações tomar agora para proteger a liquidez do negócio.
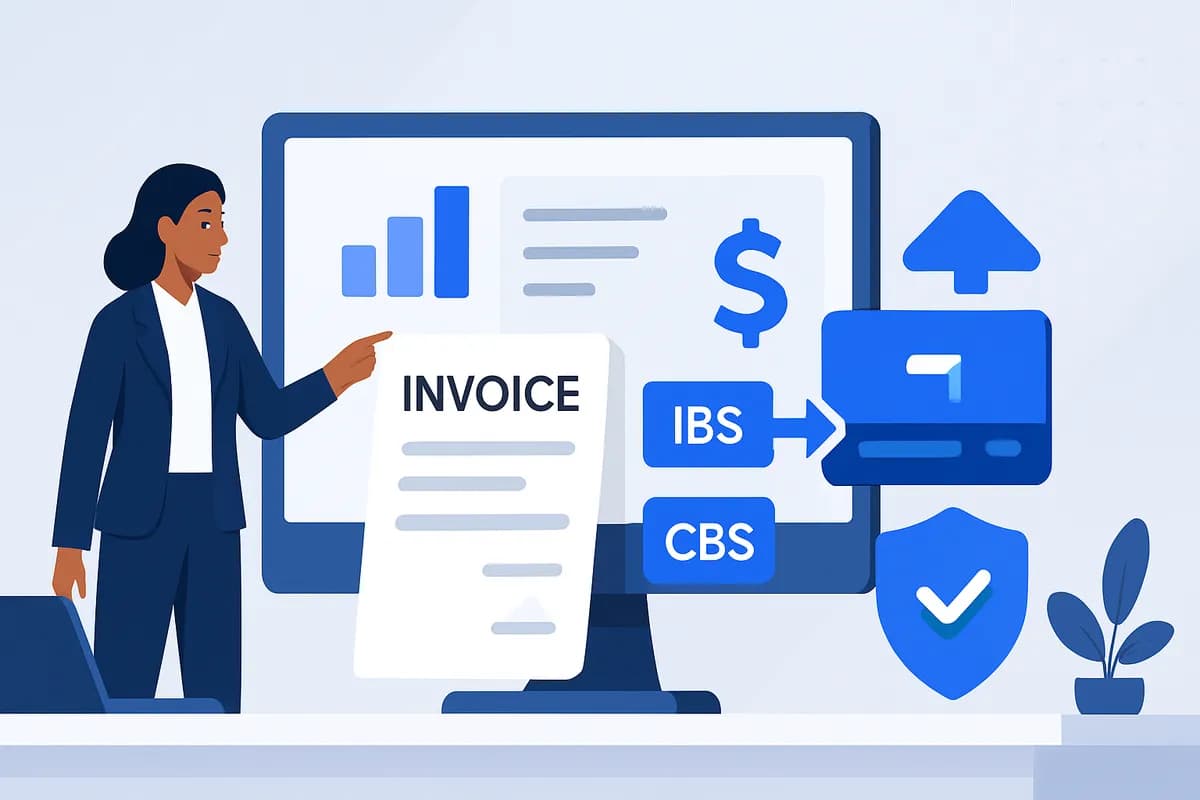
O split payment é o mecanismo da reforma tributária que separa automaticamente o IBS e a CBS no momento do pagamento, antes do dinheiro chegar ao caixa da empresa. Entenda como funciona e como proteger seu fluxo de caixa.
A Reforma Tributária criou regimes específicos para setores com características únicas, como combustíveis, serviços financeiros, saúde e educação. Entenda as regras da LC 214/2025 e o que muda na prática da apuração fiscal da sua empresa.
Sua empresa aparece com lucro no relatório, mas o caixa não reflete isso? A resposta está na diferença entre regime de caixa e competência. Entenda como cada critério reconhece receitas e despesas e o impacto na gestão financeira.
O período de testes da reforma tributária em 2026 não é prazo estendido — é janela controlada. Empresas que agirem agora chegam em 2027 preparadas. Saiba o que muda com IBS e CBS e o que sua PME precisa fazer nos próximos meses.